ดีลเดิมพันล้านล้านของ AI จะคุ้มทุนได้อย่างไร
บทความนี้ตั้งคำถามใหญ่ต่อการทุ่มลงทุนโครงสร้างพื้นฐาน AI ของกลุ่ม “ไฮเปอร์สเกลเลอร์” อย่าง Alphabet, Microsoft, Amazon, Meta และ Oracle ว่าสุดท้ายแล้วเม็ดเงินระดับหลายแสนล้านถึงหลายล้านล้านดอลลาร์นี้…
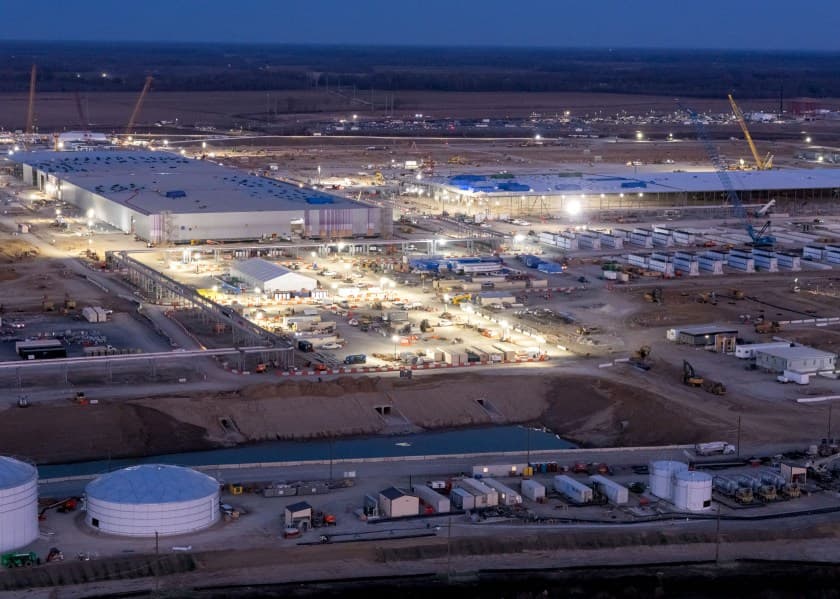
บทความนี้ตั้งคำถามใหญ่ต่อการทุ่มลงทุนโครงสร้างพื้นฐาน AI ของกลุ่ม “ไฮเปอร์สเกลเลอร์” อย่าง Alphabet, Microsoft, Amazon, Meta และ Oracle ว่าสุดท้ายแล้วเม็ดเงินระดับหลายแสนล้านถึงหลายล้านล้านดอลลาร์นี้จะสร้างผลตอบแทนเพียงพอหรือไม่ นักวิชาการด้านการเงินอย่าง Jessica Wachter จาก Wharton เสนอวิธีประเมินแบบบัญชีง่าย ๆ โดยไม่ต้องทำนายอนาคตของโมเดล AI ว่าจะเก่งแค่ไหนหรือถูกใช้งานแพร่หลายเพียงใด แต่ให้ดูว่ากำไรของบริษัทเหล่านี้ต้องโตเร็วแค่ไหนจึงจะคุ้มกับการสร้างดาต้าเซ็นเตอร์จำนวนมหาศาลภายในปี 2027 ซึ่งคาดว่ารวมแล้วอาจแตะราว 1.1 ล้านล้านดอลลาร์
ผลประเมินของเธอชี้ว่า หากต้องการคุ้มทุนภายในปี 2030 บริษัทเหล่านี้ต้องเพิ่มผลิตภาพของตัวเองขึ้นราว 2.7 เท่า เมื่อคิดรวมต้นทุนเงินทุน ผลตอบแทนที่นักลงทุนคาดหวัง และค่าเสื่อมของสินทรัพย์ ตัวเลขนี้ไม่ใช่เรื่องเป็นไปไม่ได้ แต่ต้องเกิดการเติบโตอย่างรวดเร็วในเวลาอันสั้น ซึ่งเทียบได้กับช่วงบูมไอทีของสหรัฐฯ ในยุค 1990s ทว่าหากการพุ่งขึ้นของผลิตภาพไม่เกิดขึ้นตามที่หวัง ภาระหนี้และดอกเบี้ยอาจกลายเป็นความเสี่ยงทางการเงินหนัก จนถึงขั้นที่นักวิจัยบางคนมองว่าเป็นการจัดสรรเงินทุนผิดพลาดครั้งใหญ่ที่สุดครั้งหนึ่งในประวัติศาสตร์
บทความยังชี้ให้เห็นความไม่สมดุลระหว่างการใช้เงินกับรายได้ในปัจจุบัน โดยปีนี้คาดว่าค่าใช้จ่ายลงทุนด้าน AI ของกลุ่มบริษัทใหญ่เหล่านี้อาจสูงถึงราว 7.5 แสนล้านดอลลาร์ ขณะที่รายได้จาก AI โดยรวมยังอยู่แค่ประมาณ 1.5–2 แสนล้านดอลลาร์ ความต่างนี้สะท้อนว่าการลงทุนกำลังวิ่งนำรายได้อย่างมาก และคำถามสำคัญคือดีมานด์ในอนาคตจะโตทันหรือไม่ ยิ่งไปกว่านั้น เงินลงทุนด้าน AI อาจขยายตัวจนมีสัดส่วนใกล้ 3% ของ GDP สหรัฐฯ ซึ่งทำให้ความเสี่ยงไม่ได้จำกัดอยู่แค่บริษัทใดบริษัทหนึ่ง แต่ลามไปถึงเศรษฐกิจวงกว้าง
อีกประเด็นที่น่ากังวลคือหลายบริษัทเริ่มใช้หนี้เป็นเครื่องมือเร่งสร้างดาต้าเซ็นเตอร์ ขณะที่กระแสเงินสดอิสระของกลุ่มนี้มีแนวโน้มจะติดลบในไม่ช้า แม้บริษัทใหญ่จะยังมีฐานะการเงินแข็งแรง แต่ต้นทุนดอกเบี้ยสูงขึ้นและความอดทนของนักลงทุนลดลง หากอนาคตความต้องการใช้พลังประมวลผลไม่เป็นไปตามคาด บริษัทต่าง ๆ จะยังต้องแบกรับหนี้ที่ก่อไว้ และความเสี่ยงดังกล่าวอาจถูกส่งต่อไปยังระบบการเงินผ่านกลไกสินเชื่อต่าง ๆ
บทความยังเตือนว่าปัญหาไม่ได้อยู่แค่การจ่ายค่าก่อสร้างดาต้าเซ็นเตอร์ แต่ต้องเผื่อค่าเสื่อมของชิป GPU และอุปกรณ์คอมพิวต์ที่มีสัดส่วนต้นทุนสูง ซึ่งต้องถูกอัปเกรดอย่างต่อเนื่องเพื่อแข่งขันกับรุ่นใหม่ที่แรงขึ้นเรื่อย ๆ หากไม่ลงทุนเพิ่ม สถานที่เหล่านี้อาจกลายเป็นสินทรัพย์จมทุนหรือ “โครงกระดูก” ของเทคโนโลยีที่ล้าสมัยในเวลาไม่นาน
ในภาพรวม ผู้เขียนสรุปว่า AI จะคุ้มค่าจริงก็ต่อเมื่อมันทำให้เศรษฐกิจทั้งระบบโตขึ้น ไม่ใช่แค่ทำให้ผู้ขายชิปหรือผู้ให้บริการคลาวด์มีรายได้มากขึ้นเท่านั้น ความสำเร็จของการลงทุนรอบนี้จึงต้องเดิมพันพร้อมกันหลายชั้น ได้แก่ บริษัทต้องทำเงินได้มากพอ ลูกค้าต้องเห็นประโยชน์เชิงผลิตภาพจริง และโมเดลระดับแนวหน้าต้องรักษาความได้เปรียบเหนือโมเดลราคาถูกกว่าให้ได้ ถ้าเงื่อนไขเหล่านี้ไม่เกิดพร้อมกัน กระแสลงทุน AI ที่กำลังร้อนแรงอาจกลายเป็นฟองสบู่เชิงโครงสร้างที่ทิ้งต้นทุนมหาศาลไว้เบื้องหลัง